Domain serekunda.de kaufen?
Wir ziehen mit dem Projekt
serekunda.de um.
Sind Sie am Kauf der Domain
serekunda.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain serekunda.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Various - Zeit für Mich-Musik Zum Entspannen & Verwöhnen - Preis vom 02.11.2026 20:28:08 hBrand : VARIOUS, Binding : Audio CD, Label : Laserlight Digital (Delta Music), Publisher : Laserlight Digital (Delta Music), NumberOfDiscs : 1, Format : Doppel-CD, medium : Audio CD, releaseDate : 2004-11-01, artists : Various3,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
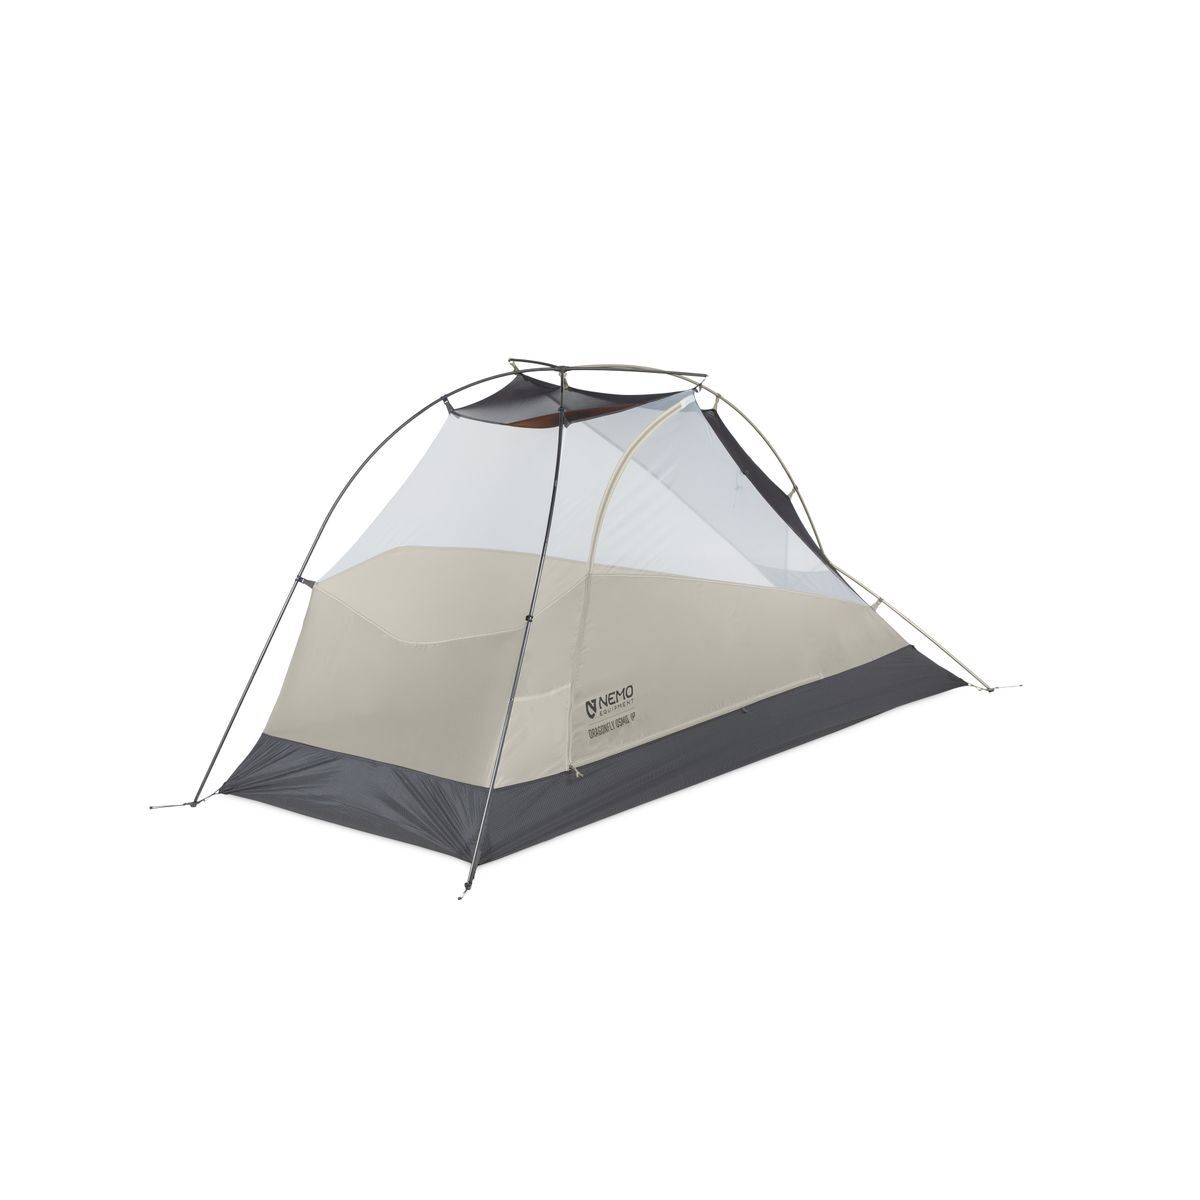
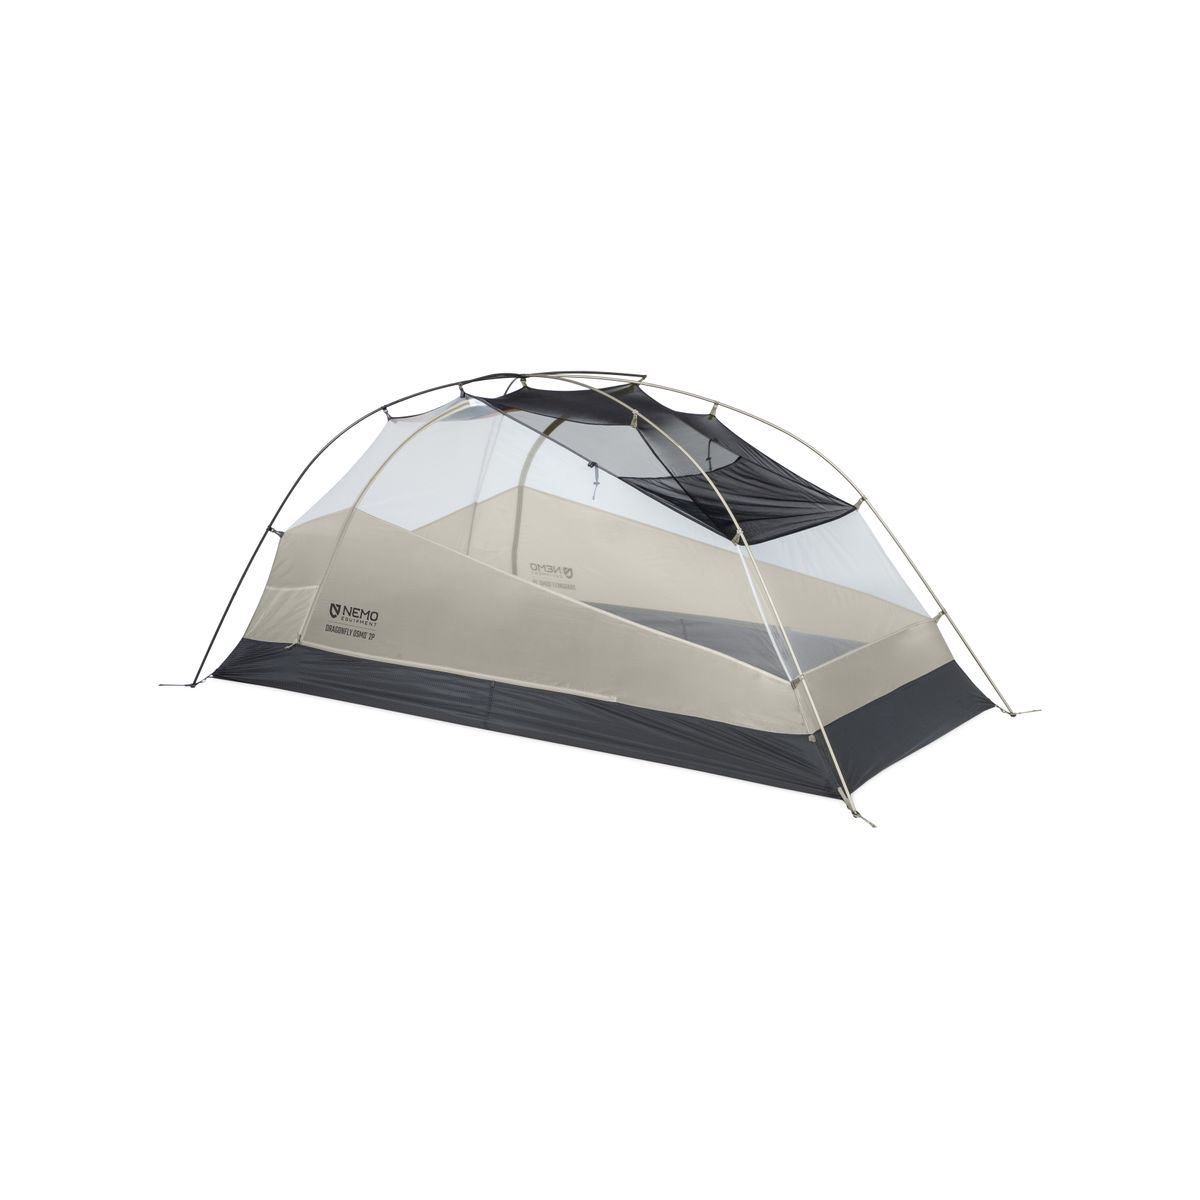
Nemo Dragonfly Osmo 1-Person (fog) 1-Person fog 811666038630Das Dragonfly OSMO™ Zelt von Nemo ist die ideale Wahl für Outdoor-Enthusiasten, die beim Trekking, Camping oder bei Freizeitaktivitäten keine Kompromisse eingehen möchten. Mit seinem innovativen OSMO™ Poly-Nylon-Ripstop-Gewebe bietet es eine beeindruckende Wasserabweisung, die fünfmal länger anhält und dreimal weniger Dehnung bei Nässe aufweist. Dieses Gewebe wird aus 100 % recycelten Garnen hergestellt, die PFAS-frei sind und dennoch die Flammschutznormen erfüllen, ohne schädliche Chemikalien zu verwenden. Ein weiteres Highlight des Dragonfly OSMO™ ist das neue Querstangendesign mit den vorgebogenen DIAPOLE™-Stöcken aus recyceltem Aluminium, das den Innenraum optimiert und die Kopffreiheit um 34 % erhöht. Die hohen Türöffnungen mit Gatekeeper™-Rückhaltern und die großzügigen Vorräume auf beiden Seiten erleichtern den Zugang und bieten zusätzlichen Stauraum für Ihre Ausrüstung. Der Aufbau des Zeltes wird durch farbcodierte Stangen, abgestimmte Gurtbänder und Axial™ Lite-Eckanker zu einem intuitiven und schnellen Vergnügen. Der Divvy Cube™ Packsack ermöglicht eine effiziente Gewichtsverteilung zwischen Partnern und lässt sich leicht im Rucksack verstauen. Die wasserdichte Landing Zone™-Stauwanne schützt Ihre Ausrüstung vor Nässe und Schmutz, während die Overhead Nightlight Pocket™ Ihre Stirnlampe in eine angenehme Zeltlaterne verwandelt. Zahlreiche Taschen und eine integrierte Gepäckablage bieten reichlich Stauraum für persönliche Gegenstände. Produktdetails Konstruktion: 1-Person Zelt 2 Eingänge Eigenschaften: Das leistungsstarke, hochfeste OSMO™ Poly-Nylon-Ripstop-Gewebe ist 5x länger wasserabweisend und dehnt sich bei Nässe 3x weniger aus. OSMO-Gewebe wird aus 100 % recycelten Garnen hergestellt, die frei von PFAS sind und die Flammschutznormen ohne den Einsatz von Chemikalien erfüllen. Hohe Türöffnungen mit Gatekeeper™-Rückhaltern und Vorräumen auf jeder Seite erleichtern den Zugang und den Zugriff auf das Lager. Die mit Naben versehenen, vorgebogenen DIAPOLE™-Stöcke aus recyceltem Aluminium sind mit einem Precurve™-Kreuzstock ausgestattet, der das Volumen am Kopf um 34 % erhöht und gleichzeitig den Platz an den Spitzen und Fußenden verbessert. Farbcodierte Stangen, abgestimmte Gurtbänder und Axial™ Lite-Eckanker sorgen für einen intuitiven Aufbau. Der verbesserte rechteckige Divvy Cube™ Packsack ist einfacher zu packen, erlaubt es Ihnen, das Gewicht mit Ihrem Partner zu teilen und lässt sich effizienter im Rucksack verstauen. Die wasserdichte Landing Zone™-Stauwanne in der Apsis schützt die Ausrüstung vor den Elementen. Overhead Nightlight Pocket™ verwandelt Ihre Stirnlampe in eine Zeltlaterne, indem es blaues Licht entfernt und ein gleichmäßiges Licht abgibt. Die integrierte Gepäckablage und die großzügigen Taschen bieten Stauraum für persönliche Dinge. Die einnähige Wannenkonstruktion und das silikonimprägnierte Gewebe sorgen für eine längere Lebensdauer. Materialien: Innenzelt: OSMO™ Ripstop (1500 mm) Boden: OSMO™ Ripstop (1500 mm) Gestänge: 1 Hubbed Aluminum DIAPOLE® 8.5+8mm pole414,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Various - Zeit für Mich-Musik Zum Entspannen & Verwöhnen - Preis vom 02.11.2026 20:28:08 hBrand : VARIOUS, Binding : Audio CD, Label : Laserlight Digital (Delta Music), Publisher : Laserlight Digital (Delta Music), NumberOfDiscs : 1, Format : Doppel-CD, medium : Audio CD, releaseDate : 2004-11-01, artists : Various3,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Nemo Dragonfly Osmo 1-Person (fog) 1-Person fog 811666038630Das Dragonfly OSMO™ Zelt von Nemo ist die ideale Wahl für Outdoor-Enthusiasten, die beim Trekking, Camping oder bei Freizeitaktivitäten keine Kompromisse eingehen möchten. Mit seinem innovativen OSMO™ Poly-Nylon-Ripstop-Gewebe bietet es eine beeindruckende Wasserabweisung, die fünfmal länger anhält und dreimal weniger Dehnung bei Nässe aufweist. Dieses Gewebe wird aus 100 % recycelten Garnen hergestellt, die PFAS-frei sind und dennoch die Flammschutznormen erfüllen, ohne schädliche Chemikalien zu verwenden. Ein weiteres Highlight des Dragonfly OSMO™ ist das neue Querstangendesign mit den vorgebogenen DIAPOLE™-Stöcken aus recyceltem Aluminium, das den Innenraum optimiert und die Kopffreiheit um 34 % erhöht. Die hohen Türöffnungen mit Gatekeeper™-Rückhaltern und die großzügigen Vorräume auf beiden Seiten erleichtern den Zugang und bieten zusätzlichen Stauraum für Ihre Ausrüstung. Der Aufbau des Zeltes wird durch farbcodierte Stangen, abgestimmte Gurtbänder und Axial™ Lite-Eckanker zu einem intuitiven und schnellen Vergnügen. Der Divvy Cube™ Packsack ermöglicht eine effiziente Gewichtsverteilung zwischen Partnern und lässt sich leicht im Rucksack verstauen. Die wasserdichte Landing Zone™-Stauwanne schützt Ihre Ausrüstung vor Nässe und Schmutz, während die Overhead Nightlight Pocket™ Ihre Stirnlampe in eine angenehme Zeltlaterne verwandelt. Zahlreiche Taschen und eine integrierte Gepäckablage bieten reichlich Stauraum für persönliche Gegenstände. Produktdetails Konstruktion: 1-Person Zelt 2 Eingänge Eigenschaften: Das leistungsstarke, hochfeste OSMO™ Poly-Nylon-Ripstop-Gewebe ist 5x länger wasserabweisend und dehnt sich bei Nässe 3x weniger aus. OSMO-Gewebe wird aus 100 % recycelten Garnen hergestellt, die frei von PFAS sind und die Flammschutznormen ohne den Einsatz von Chemikalien erfüllen. Hohe Türöffnungen mit Gatekeeper™-Rückhaltern und Vorräumen auf jeder Seite erleichtern den Zugang und den Zugriff auf das Lager. Die mit Naben versehenen, vorgebogenen DIAPOLE™-Stöcke aus recyceltem Aluminium sind mit einem Precurve™-Kreuzstock ausgestattet, der das Volumen am Kopf um 34 % erhöht und gleichzeitig den Platz an den Spitzen und Fußenden verbessert. Farbcodierte Stangen, abgestimmte Gurtbänder und Axial™ Lite-Eckanker sorgen für einen intuitiven Aufbau. Der verbesserte rechteckige Divvy Cube™ Packsack ist einfacher zu packen, erlaubt es Ihnen, das Gewicht mit Ihrem Partner zu teilen und lässt sich effizienter im Rucksack verstauen. Die wasserdichte Landing Zone™-Stauwanne in der Apsis schützt die Ausrüstung vor den Elementen. Overhead Nightlight Pocket™ verwandelt Ihre Stirnlampe in eine Zeltlaterne, indem es blaues Licht entfernt und ein gleichmäßiges Licht abgibt. Die integrierte Gepäckablage und die großzügigen Taschen bieten Stauraum für persönliche Dinge. Die einnähige Wannenkonstruktion und das silikonimprägnierte Gewebe sorgen für eine längere Lebensdauer. Materialien: Innenzelt: OSMO™ Ripstop (1500 mm) Boden: OSMO™ Ripstop (1500 mm) Gestänge: 1 Hubbed Aluminum DIAPOLE® 8.5+8mm pole414,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Danuser-Zogg, Elisabeth: Musik und BewegungMusik und Bewegung , Struktur und Dynamik der Unterrichtsgestaltung , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20191014, Produktform: Kartoniert, Beilage: broschiert, Titel der Reihe: Academia Sport#52#, Autoren: Danuser-Zogg, Elisabeth, Auflage: 19004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 252, Keyword: dagogik; Rhythmik; Unterrichtsdynamik; Ästhetik; Kompetenzprofile; Körperwahrnehmung; moderner Musikunterricht; Klassenmusizieren; Sport; Gymnastik; Musiktherapie; Heilpädagogik; Sozialpädagogik; Psychomotorik, Fachschema: Kindergarten~Musik / Musiklehre, Musiktheorie, Wissenschaft~Musikerziehung~Musikunterricht~Pädagogik / Kindergarten, Vorschulalter~Sport / Theorie, Forschung, Studium, Fachkategorie: Unterricht und Didaktik: Musik~Musikwissenschaft und Musiktheorie~Hochschulbildung, Fort- und Weiterbildung~Sportwissenschaft, Sportunterricht, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Academia Verlag, Verlag: Academia Verlag, Verlag: Academia, Länge: 240, Breite: 170, Höhe: 18, Gewicht: 486, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896656254 9783896654779, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.